
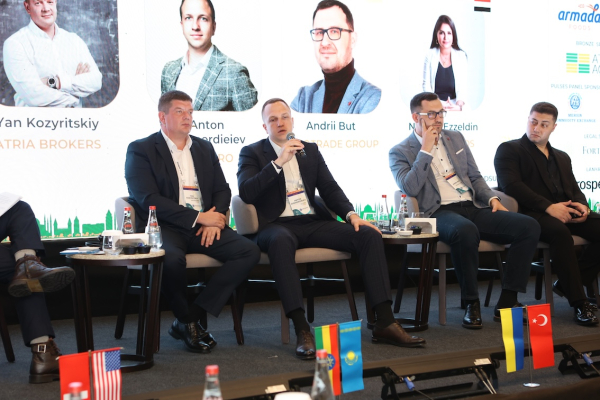
Турецький Мерсін, шум хвиль і м’яке вересневе сонце. Тут, на узбережжі Середземного моря, 24–25 вересня відбулася AgroFoodSummit 2026, організована Українською бобово-соєвою асоціацією.
У конференц-залі розмови далекі від вайбу морського відпочинку. Як вивезти український урожай? Хто заплатить за дорожчу логістику? І що робити переробнику, коли зерно у світі є, а запасів на заводі залишилося на два тижні? Виробники, трейдери й аналітики діляться розрахунками та досвідом — від українських полів до турецьких заводів і покупців в Азії. Latifundist.com зібрав головні тенденції, про які говорили на саміті.
Тренд 1: Логістичні обмеження скорочують доступну покупцям пропозицію зерна
Вікторія Блажко, старша аналітикиня Barva Invest, приносить на сцену пісочний годинник. Але годинник тут не для контролю часу. Синій пісок угорі — зерно, яке чекає на експорт. Вузьке горлечко — Чорне море.
«Воно не закрите. Воно просто стало вузьким», — говорить Вікторія.
Цей образ на AgroFoodSummit у Мерсіні отримує цілком практичне продовження у виступах трейдерів і переробників. Урожай у балансах є, покупці — теж присутні. А от можливість доставити товар у потрібний момент — питання із зірочкою.
Торговий директор Imisk Онур Оздемір пояснює, як це виглядає з боку покупця. Раніше турецькі переробники могли не тримати великих запасів: Україна поруч, закупили сировину, швидко привезли й продовжили працювати. Зараз же така модель дає збій.
«Якщо в силосах є зерно на два місяці, можна ризикнути й почекати. Але якщо запасів лише на один-два тижні, потрібно діяти швидко. Ми бачимо ціну FOB і знаємо, що зерно є у виробника. Але чи доїде воно до турецького заводу?» — каже він.
І навіть готовність купити дорожче не завжди допомагає. Саме тому Оздемір радить не обмежуватися світовими балансами: сировина, яку неможливо доставити, для переробника фактично недоступна.
Для України це ще й питання часу. За наведеними Блажко середніми даними трьох років, із серпня до листопада Україна та Росія забезпечують близько 45% сукупного експорту восьми найбільших постачальників пшениці. А з листопада починає зростати роль України в поставках кукурудзи. Тобто обмеження припадають на періоди, коли ринок зазвичай розраховує на чорноморське зерно.
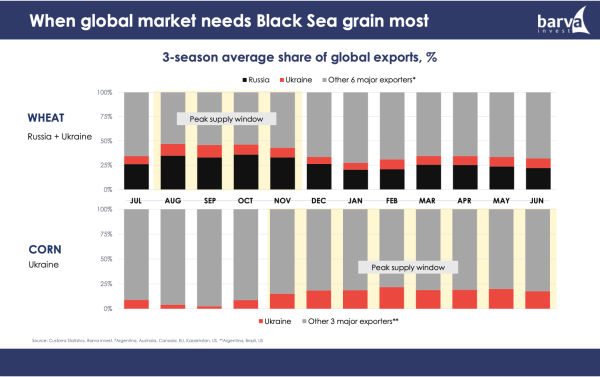
Barva Invest порахувала сценарій, за якого глибоководні порти України та Росії до кінця сезону 2026/27 працюватимуть з обмеженнями, без повного відновлення морських перевезень. За таких умов світовий ринок може недоотримати до 38 млн т зерна порівняно з очікуваними поставками за нормальної роботи портів. Із них 18,3 млн т — українські: 8,5 млн т пшениці та 9,8 млн т кукурудзи. Ще 19,2 млн т — російська пшениця.
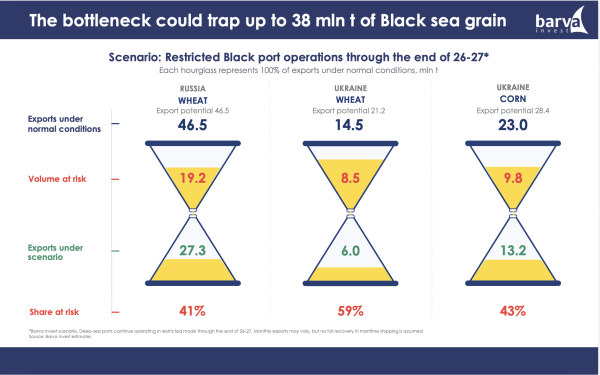
Блажко окремо наголошує: це не визначений результат. Що раніше відновиться нормальне судноплавство, то менше зерна залишиться заблокованим. Але й чекати швидкого відновлення лише на підставі дипломатичних новин у Barva Invest не поспішають.
«Заголовки можуть рухати ціни. Але вони не можуть рухати зерно», — зазначила Вікторія.
Тренд 2: Україна нарощує експорт через Дунай і західний кордон
Володимир Гуменюк, заступник генерального директора LNZ Trading, дивиться на можливості українського експорту оптимістичніше. Починає з розрахунку: за потенціалу близько 55 млн т цього сезону Україні потрібно вивозити приблизно 5 млн т на місяць.
«Я не дуже вірю, що ми можемо досягти цього показника без експорту через глибоководні порти. Але можемо досягти близько до нього підійти», — говорить він.
Підставою для такого прогнозу є досвід 2023 року. Тоді протягом восьми місяців через Дунай відвантажували по 2–2,5 млн т щомісяця. Ще 1–1,5 млн т вивозили через сухопутний кордон — залізницею та автотранспортом.
Для Дунаю Гуменюк вважає ці обсяги близькими до межі можливостей. А от потенціал західного кордону, на його думку, ще не перевірили повністю. Частина перевальних потужностей у Польщі, Румунії та Угорщині запрацювала вже після відкриття першого морського коридору, коли вантажі знову пішли морем.
За його оцінкою, альтернативні маршрути можуть дозволити стабілізувати експорт приблизно на рівні 3,5 – 4 млн т на місяць. Із поступовим нарощуванням відвантажень через глибоководні порти — вийти на 4,5 млн т. Дорогий фрахт, пояснює Гуменюк, усе ж приваблює окремих судновласників, готових заходити в українські порти.
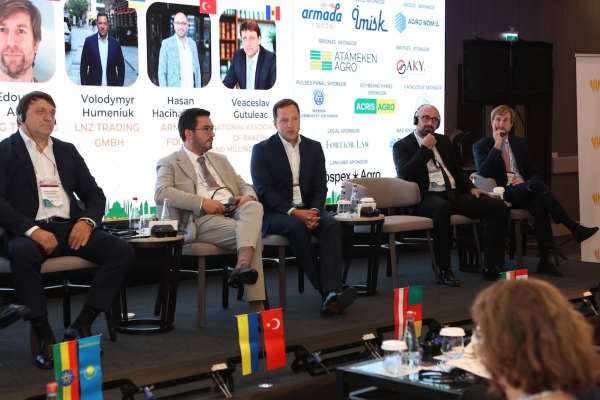
«Зараз ситуація для України виглядає страшною, але, на мою думку, за кілька місяців наше становище може покращитись».
Операційний директор Barva Invest Богдан Костецький натомість застерігає від очікування, що все просто повернеться до звичного стану. Частину учасників ринку він порівнює з оленем, який завмер у світлі автомобільних фар: імпортери чекають дешевшого зерна, експортери — нормалізації логістики.
«Мені здається, що ми вже не повернемося до тієї нормальності, яку знали раніше», — говорить Костецький.
Саме тому, за його словами, для виробників зростає значення альтернативних каналів збуту, переробки та пошуку покупців на її продукти.
Тренд 3: За дорогої логістики олійні зберігають перевагу у прибутковості
За дорогої логістики значення має й те, саме везти. Соя конкурує з пшеницею та кукурудзою за місце в експортних маршрутах, але має кілька переваг, пояснює керівник департаменту зовнішньої торгівлі Групи «АГРОТРЕЙД» Андрій Бут. Її виробляють менше, поруч є два великі покупці — ЄС та Туреччина, а частину врожаю можуть забрати українські переробники.
За оцінкою Бута, соя має більше шансів залишити фермеру позитивну маржу й забезпечити надходження грошей під час жнив. Водночас дрібнішим господарствам, які не можуть самостійно організувати експорт, він прогнозує продажі переважно на внутрішню переробку.
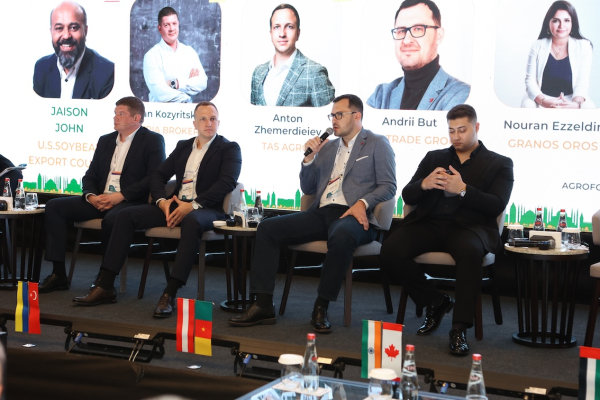
Гуменюк також називає сою, соняшник і ріпак прибутковими. Для кукурудзи він бачить можливість вийти на беззбитковість або невеликий плюс завдяки попиту з Європи — за умови ефективнішої логістики.
У «ТАС Агро» для сої розглядають європейський напрямок, зокрема продажі продукції без ГМО з премією, та Дунай — для поставок до Туреччини й Єгипту. Директор комерційного департаменту компанії Антон Земердєєв пояснює: оплачувати дорогий фрахт для сої економічно виправданіше, ніж для пшениці чи кукурудзи.
Однак низька врожайність погіршує цей розрахунок. На момент виступу «ТАС Агро» збирала сою з урожайністю 1,8–1,9 т/га проти запланованих 2,5 т/га. Відповідно, собівартість кожної тонни зростає.
І переробка не знімає всіх питань. Земердєєв звертає увагу на збут шроту, вихід якого під час переробки сої становить 71–73%. Хорошої ціни на олію недостатньо, якщо основний за обсягом продукт складно продати й вивезти.
Антон Земердєєв
директор комерційного департаменту «ТАС Агро»
«Його потрібно продати й фактично доставити покупцеві», — наголошує він.
Тренд 4: Попит на олію для біопалива посилює її вплив на ціну сої
Співзасновник Atria Brokers Ян Козирицький порівнює новину про черговий рекорд виробництва сої з оголошенням у літаку: «Усе гаразд, не панікуйте, але надягніть кисневі маски». Самого обсягу врожаю, пояснює він, недостатньо, щоб зрозуміти, як рухатимуться ціни.
Для сої ключовими залишаються закупівлі Китаю, погода в Бразилії та біопаливна політика США. Китай Козирицький називає «чорною скринькою»: ринку бракує розуміння її запасів і майбутніх рішень. А погода може вдарити двічі — по врожаю та по можливості доставити його до портів.
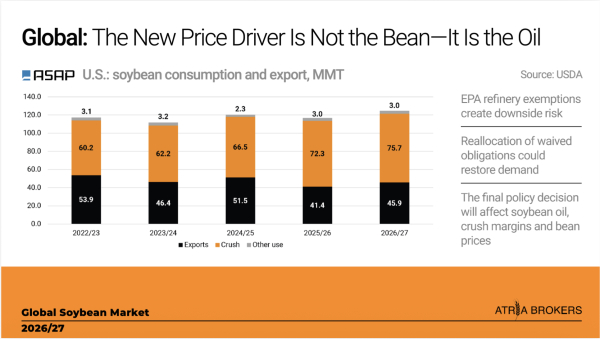
Попит на соєву олію для біопалива може підтримувати ціну бобів і стимулювати переробку. У наведеному в презентації прогнозі її обсяг у США зростає із 72,3 млн т у сезоні 2025/26 до 75,7 млн т у 2026/27. Але разом з олією на ринок надходитиме більше шроту, що може тиснути на його ціну. Тож для переробника питання в тому, чи компенсує заробіток на олії слабша ціна шроту.
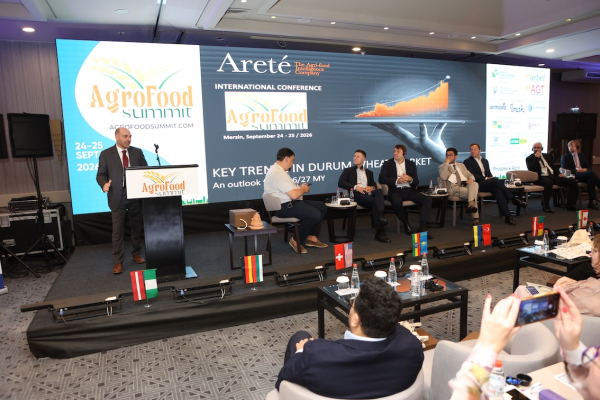
Старший аналітик Areté Філіппо Бертуцці показує інший приклад — тверду пшеницю. Він очікує третього поспіль профіцитного сезону, проте бачить підтримку цін з боку інших зернових і окремий попит на високобілкову сировину.
В Італії, за його словами, зростають премії за білок 14,5–15%, а фермери притримують продажі такої пшениці. Макаронна промисловість шукає якіснішу сировину, щоб більше заробляти на готовій продукції.
Тренд 5: Українські виробники розвивають переробку, щоб розширити можливості збуту
Виростити з мінімальною собівартістю, укласти контракт і продати в порт — за словами комерційного директора «Агропродсервіс» Тараса Барана, ця звична для українського виробника модель вже не працює так, як раніше.
«Наша історія — про те, як заробити й продати з доданою вартістю» — говорить він.
Компанія обробляє близько 50 тис. га. Орієнтовно 60% вирощеного, за словами Барана, спрямовує на переробку — на комбікорми, м’ясо та олійні продукти. Завдання — залишити якомога більше доданої вартості в Україні, а експортувати більш готовий продукт.
Для цього необов’язково мати власний завод. Соняшник «Агропродсервіс» переробляє на давальницьких умовах. Замість одного товару отримує два, а з ними — інших покупців і нові варіанти продажу. Частину продуктів компанія може використати у власному виробництві.
Баран пояснює: кожен напрямок переробки — це також нові компетенції, ринки та маршрути. Компанія шукає можливості розподілити продукцію між різними клієнтами й країнами, а не залежати від одного каналу збуту.
«Ми впливаємо на те, що можемо зробити самі: що виробити, як це переробити, куди продати та як забезпечити логістику», — говорить Тарас.
Тренд 6: Казахстан нарощує переробні потужності та розширює географію експорту
Казахстан нарощує переробку та шукає, куди продавати готову продукцію. За даними Андрія Антонова, виконавчого директора з стратегічного розвитку Національної асоціації переробників олійних культур Казахстану, площі під соняшником за п’ять років зросли на 130% — до 2,2 млн га. Потужності переробки олійних становлять 5,4 млн т. У 2026–2028 роках заплановано введення ще 3,55 млн т, що збільшить загальний показник майже до 9 млн т.
Проте більші площі не гарантують більшого врожаю. Цього року посіви основних олійних розширилися на 30%, але через посуху та спеку асоціація не очікує рекордного збору. Її прогноз — 4,15–4,35 млн т.
Казахстан уже посідає помітне місце на зовнішніх ринках. За даними презентації Антонова, у 2025 році країна стала шостим найбільшим експортером соняшникової олії у світі з обсягом 691 тис. т. Також вона входить до двійки найбільших постачальників цієї олії до Китаю та до трійки постачальників соняшникового шроту до ЄС і Китаю.
Поставки олій, шротів і макухи до ЄС та Норвегії перевищували 100 тис. т у кожному з трьох попередніх сезонів. За 11 місяців 2025/26 МР Казахстан відвантажив туди ще 110,4 тис. т.
«Ми не маємо жодних субсидій на логістику. Економіка поставок дозволяє нам працювати на цих ринках», — говорить Антонов.
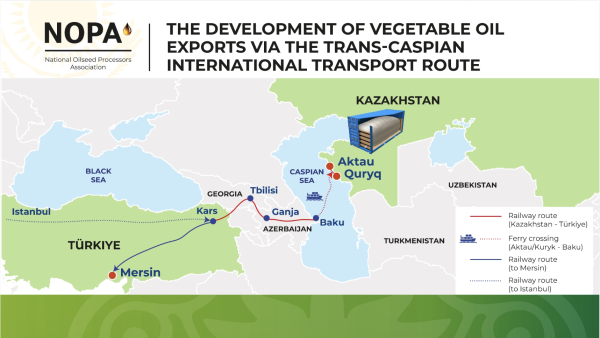
Для поставок олії до Туреччини асоціація бачить можливості в Транскаспійському міжнародному транспортному маршруті, відомому як Середній коридор. Він проходить через Каспійське море, Азербайджан і Грузію. За оцінкою Антонова, доставка з Казахстану до Туреччини цим маршрутом може тривати 10–14 днів.
Водночас на ринках Центральної Азії, Ірану й Афганістану він уже спостерігає посилення конкуренції з боку Росії, яка переорієнтовує поставки через проблеми в Чорному морі. Казахстан розвиває логістику до Китаю, торгівлю з ЄС та поставки через Каспій. А якщо ціни на внутрішньому ринку суттєво впадуть, асоціація готова ініціювати тимчасові обмеження імпорту олійних і продуктів їхньої переробки з Росії, щоб підтримати місцевих фермерів і переробників.
У зернобобових дорожча логістика вже змінює розрахунки виробників. Директор Atameken Agro Trade Шухрат Аділов оцінює доставку від казахстанського господарства до Мерсіна від $190 за тонну проти $130–140 торік.
«Ми, фермери, орієнтуємося не стільки на ціну кожної культури, скільки на прибутковість гектара», — пояснює він.
За його словами, сочевиця втратила колишню перевагу у прибутковості перед жовтим горохом, а залежність від вузького кола покупців додає ризику. Тому наступного року він очікує скорочення її посівів.
Російський льон під виглядом казахстанського: як РФ обходить мита ЄС
Читати також
Тренд 7: Покупці шукають альтернативних постачальників, щоб забезпечити вчасні поставки
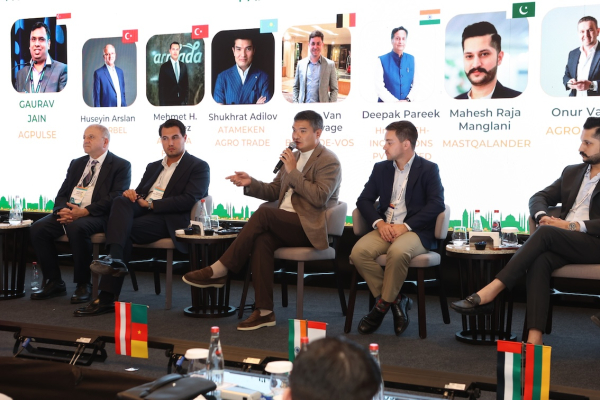
Для імпортерів вибір постачальника дедалі більше залежить від строків доставки. Засновник індійської HnyB Tech-Incubations Діпак Парік пояснює це на прикладі жовтого гороху: попереду святковий сезон, тож закупівлі прив’язані до конкретного періоду.
За його прогнозом, Індія імпортуватиме 2,4 млн т жовтого гороху, більшу частину — з Канади. Причина, яку він називає, — труднощі з отриманням потрібних обсягів з України та Росії вчасно.
Водночас комерційний директор пакистанської MastQalander Махеш Раджа Манглані повідомляє про очікувані в жовтні поставки гороху і з Канади, і з України. За його оцінкою, законтрактовані обсяги дозволяють уникнути перебоїв на внутрішньому ринку найближчими місяцями.
Європейські покупці також продовжують дивитися в бік України. Старший трейдер бельгійської Braet-De-Vos Раян Ван Пеневейдж відзначає, що за останні п’ять-десять років якість зернобобових із регіону зросла. Це посилило інтерес до закупівель в Україні та Казахстані.
«Нинішні труднощі, безумовно, дещо загальмували цей розвиток. Але ми й далі шукаємо більше можливостей для постачання зі сходу», — говорить він.
Ван Пеневейдж нагадує: північноамериканські поставки також переживали збої — через страйки на залізницях і в портах та проблеми з рівнем води. Тому він очікує, що покупці й надалі шукатимуть можливості працювати з різними країнами-постачальниками.
Дорожча логістика тисне на закупівельні ціни й змушує виробників переглядати, що сіяти та як продавати врожай. В Україні більше сподівань покладають на олійні, переробку й альтернативні маршрути експорту. Казахстан нарощує переробні потужності та розширює географію поставок, а покупці шукають надійніші джерела постачання. Рекордні врожаї залишаються лише одним із чинників ціни: поряд із ними ринок стежить за логістикою, погодою, закупівлями Китаю та попитом на олії для біопалива.
Інформація підготовлена на основі матеріалів: latifundist.com