
94% українського бізнесу не мають страхового покриття воєнних ризиків. Серед них 51% компаній не можуть знайти відповідні страхові продукти, 49% вважають, що наявні пропозиції недостатні, а 43% називають їх занадто дорогими. Такі дані отримали під час інтерактивного опитування учасників круглого столу “Страхування воєнних ризиків в Україні: від викликів до системних рішень”, організованого Європейською бізнес-асоціацією (ЄБА).
Генеральна директорка BDO в Україні Віра Савченко поділилася результатами опитування, зазначивши, що 78% бізнесменів вважають механізм перших збитків ключовим для збереження операційної діяльності. Половина опитаних підприємців оцінюють необхідне страхове покриття воєнних ризиків у $10 мільйонів, ще 44% – у $20 мільйонів і більше. Щодо вартості, то 48% бізнесу підтримують диференційований тариф залежно від об’єкта страхування, тоді як 35% готові платити 2% від вартості активів, а 29% – 1%.
Як потенційне джерело фінансування, 79% опитаних представників бізнесу назвали російські активи, що, на думку авторів дослідження, є логічним, адже платити має агресор. Водночас 53% респондентів вважають, що фінансувати покриття має сам бізнес, який отримує захист. Приблизно половина підприємців також готові розглядати бюджетне фінансування.
“Приватний страховий ринок не здатен покрити такі збитки. Це не критика страховиків, а реалії математики. Коли за одну ніч страждають 17 компаній на одній локації, або один і той самий об’єкт зазнає пошкоджень тричі за квартал, жодна комерційна модель не зможе накопичити достатньо премій. Необхідний державний механізм із чіткими правилами виплат”, – йдеться у повідомленні.
Наголошується, що система не запрацює лише на добровільних внесках.
“Добровільне катастрофічне страхування ніде у світі не досягло масового покриття. Світовий банк фіксує: добровільні катастрофічні схеми без стимулів або автоматичного включення дають обмежене охоплення. Покриття купують лише тоді, коли воно обов’язкове, або прив’язане до кредиту, оренди чи ліцензії. В іншому разі в систему входять лише ті, хто вже під ударом, і вона руйнується через адверсну селекцію”, – зазначила Савченко, передаючи думки, висловлені на круглому столі.
При цьому підкреслюється, що обов’язковість страхування можна запроваджувати поетапно, за секторами, через зрозумілі стимули, “але це необхідно зробити”.
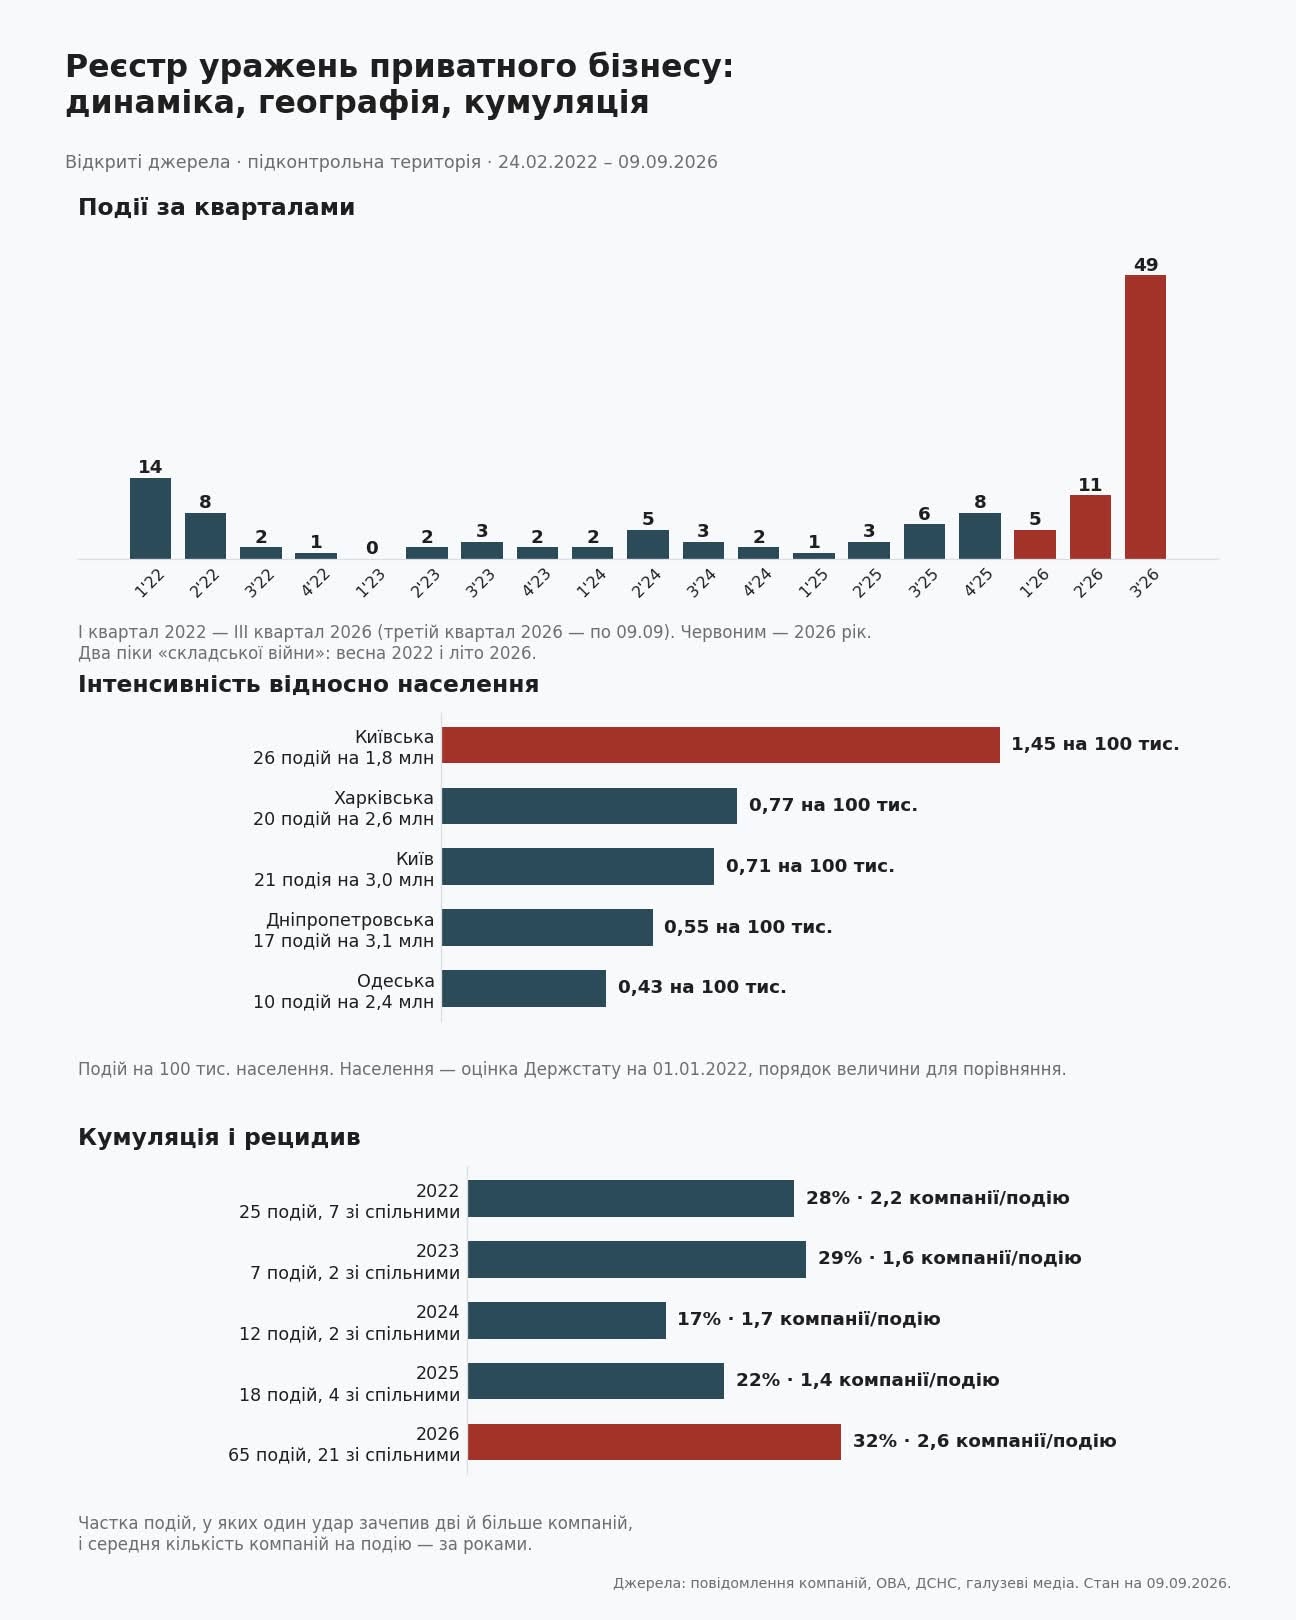
Віра Савченко також зазначила, що протягом понад чотирьох років веде власний реєстр уражень приватного бізнесу, базуючись на відкритих джерелах та підтверджених даних. Згідно з цими даними, за 2026 рік зафіксовано більше випадків уражень, ніж за весь період 2022-2025 років.
“Третій квартал ще не закінчився, а в ньому вже відбулося подій, як у попередній пік навесні 2022 року, але помножених на три з половиною”, – підкреслила вона.
Водночас змінилися й засоби ураження: якщо у 2022-2024 роках атак дронами по бізнесу не було зовсім, то у 2026-му вони становлять понад половину всіх таких подій.
“Дрони значно здешевили удар по складах, що призвело до зростання частоти атак. Для тарифів це означає, що базова ставка, розрахована на основі даних 2023-2025 років, вже на старті є заниженою”, – пояснює експертка.
Щодо атак на склади, Савченко виділяє два піки: весна 2022 року та літо 2026-го. Вона зауважила, що тепер цілями стають не порожні приміщення, як на початку вторгнення, а сучасні мультитемпературні склади торговельних мереж із товаром.
“Якщо нормувати показники на населення, то Київська область демонструє 1,45 події на 100 тисяч мешканців, що вдвічі більше, ніж на Харківщині (0,77) та в Києві (0,71). Отже, зональні коефіцієнти слід розраховувати не за відстанню до фронту, а за концентрацією логістичних вузлів”, – пояснює вона.
Медіанний інтервал між повторними ударами по одній компанії становить близько двох тижнів. Повторні атаки трапляються по вже відновлених або нещодавно введених в експлуатацію об’єктах: склад мережі може бути атакований через чотири дні після відкриття, а фармдистриб’ютор – тричі за три місяці, наводить експертка приклади щодо атак.
“З кінця серпня фіксуються повторні влучання по об’єктах, де ще працюють рятувальники. Для страхування це не випадковість, а окремий множник у тарифі: об’єкт, який уже зазнав удару, має вищу ймовірність наступної атаки, і модель має це враховувати”, – резюмує Савченко, обговорюючи питання страхування воєнних ризиків.